


Die Gründergeneration des deutschen IT-Channels geht so langsam in den Ruhestand, und Kaufinteressenten stehen bereit wie nie zuvor. Die hohe Nachfrage allein entscheidet aber noch nicht über den Verkaufserfolg. Wichtig sind drei Fragen, die viele Inhaber oft zu spät stellen: Was ist mein Unternehmen wirklich wert? Wie viel davon übersteht die Risiko- und Unternehmensprüfung? Und erreicht mein Angebot überhaupt die Käufer, für die es am meisten wert ist?
Unternehmensnachfolge ist eines der großen ungelösten Strukturprobleme der deutschen Wirtschaft. Laut KfW-Mittelstandspanel sehen 69 Prozent der mittelständischen Unternehmen die größte Hürde nicht bei den Steuern oder der Finanzierung, sondern darin, überhaupt einen geeigneten Nachfolger zu finden. Wo sich kein Nachfolger findet, geben viele Inhaber am Ende lieber auf, als zu verkaufen.
Anders in der IT-Branche, besonders bei Systemhäusern: Hier fehlt es nicht an Käufern, sondern an Systemhäusern, die für den Markt attraktiv sind. Die Nachfrage konzentriert sich auf Unternehmen, die ohne ihren Gründer funktionieren und von potenziellen Erwerbern überhaupt wahrgenommen werden.
Was macht ein Systemhaus für Käufer attraktiv?
Dass so viele Interessenten für Systemhäuser bereitstehen, hat klare Gründe. Managed Services, Wartungs- und Cloud-Verträge liefern wiederkehrende, planbare Erlöse – die begehrteste Eigenschaft im IT-Services-Markt. Organisches Wachstum ist dort langsam und teuer geworden; wegen des Fachkräftemangels ist der Zukauf daher oft der schnellste Weg, um an Personal, Kunden und laufende Verträge zu kommen.
Gleichzeitig bündeln Finanzinvestoren kleinere Anbieter zu größeren Gruppen. Hinzu kommt die Demografie: Viele Systemhäuser entstanden zwischen 1990 und 2005 und altern heute mit ihren Gründern. Bis 2029 suchen laut KfW jährlich rund 109.000 mittelständische Inhaber eine Nachfolgelösung.
Doch eine hohe Nachfrage geht nicht automatisch mit einem hohen Verkaufspreis einher. Investoren bezahlen für die künftige Ertragskraft, nicht für die Vergangenheit des Unternehmens. Ausschlaggebend ist, wie stabil das Geschäft nach dem Ausscheiden des Inhabers weiterläuft.
Was entscheidet, wie gut sich ein Systemhaus verkauft?
So unterschiedlich Interessenten auch sein mögen, am Ende entscheiden für sie zwei Größen. Die erste ist die „Übergabefähigkeit“: Wie viel vom Geschäft funktioniert unabhängig vom bisherigen Eigentümer? Die zweite Frage betrifft die Reichweite im Käufermarkt: Erreicht das Angebot überhaupt die relevanten Interessenten? Die eine Größe schützt den Wert, die andere schafft den Wettbewerb, der diesen Wert in einen Preis übersetzt. Fehlt eine der beiden Größen, bleibt die andere weitgehend wirkungslos.
Wer kauft ein IT-Systemhaus – und wie bewertet jeder Käufertyp das Risiko?
Was ein Systemhaus verkaufsfähig macht, definieren nicht die Inhaber, sondern die potenziellen Erwerber. Übernimmt das eigene Team im Rahmen eines Management- oder Employee-Buy-outs die Führung, ist die größte Hürde meist die Finanzierung. Beim Management-Buy-in kauft sich wiederum ein externer Unternehmer oder Manager ein, häufig über Search Funds – mit Kapital, aber ohne Branchenhistorie.
Externe Erwerber zahlen häufig die höchsten Preise, weil sie Synergien realisieren können. Finanzinvestoren suchen Rendite und Wachstum; sie prüfen vor allem die Qualität der wiederkehrenden Erlöse und die Belastbarkeit der Führungsebene. Daraus entsteht ein Unterschied in der Perspektive: Was für den Strategen eine wertvolle Kundenbeziehung sein kann, erscheint dem Finanzinvestor möglicherweise als Abhängigkeit.
Am Ende prüfen jedoch alle dieselbe Frage: Wie stark hängt das Unternehmen noch am Gründer?
Sonderfall familieninterne Nachfolge: Die Familiennachfolge ist kein Käufertyp im eigentlichen Sinn, weil hier nicht gekauft, sondern übergeben wird – nicht ein Preis bildet das Risiko ab, sondern die Familie führt fort. Im IT-Channel scheitert die Familiennachfolge oft am fehlenden Interesse der Kinder – und wo sie gelingt, zählt selten der Höchstpreis, sondern die Kontinuität. Genau deshalb verlagert sich die Frage nach Wert und Verkäuflichkeit auf die kaufenden Varianten: Sie sind im IT-Channel der Normalfall, und wo erworben statt übergeben wird, bemisst sich der Preis allein am Risiko.
Warum „Inhaberabhängigkeit“ häufig zu Risikoabschlägen führt
Genau hier entscheidet sich, wie viel vom Unternehmenswert im Verkaufsprozess tatsächlich erhalten bleibt. Was über Jahrzehnte als Stärke galt, wird aus Sicht potenzieller Erwerber zum Risiko. Dass der Inhaber jeden wichtigen Kunden persönlich kennt, kritische Projekte selbst steuert und in schwierigen Situationen die letzte Instanz ist, schafft im Tagesgeschäft Vertrauen und Stabilität. Nicht die Leistung des Unternehmers steht im Mittelpunkt, sondern die Stabilität des Unternehmens nach seinem Ausscheiden.
Je stärker Kundenbeziehungen, Wissen und Verantwortung an eine einzelne Person gebunden sind, desto größer ist das Risiko für den Käufer. Dieses Risiko schlägt sich unmittelbar in der Bewertung nieder. Der Markt bewertet nicht die Leistung des Unternehmers, sondern die Übertragbarkeit seines Unternehmens.
Was ist DUB?
Die Deutsche Unternehmerbörse (DUB.de) ist einer der größten Online-Marktplätze für Unternehmenskauf, -verkauf und Nachfolge im DACH-Raum. Im Zentrum steht das Zusammenführen von Verkäufern und Käufern: Verkäufer inserieren ihren Betrieb, geprüfte und verifizierte Interessenten suchen gezielt nach passenden Unternehmen. Über 90.000 Nutzer sind registriert, mehr als 5.000 Inserate sind auf der Plattform zu finden. Für Verkäufer ist das Inserieren kostenlos und vertraulich. Ein kostenloser Unternehmenswert-Rechner liefert zudem eine erste Wertindikation.
Was prüft die Due Diligence bei einem Systemhaus wirklich?
Spätestens in der Due Diligence, einem Prüfungsprozess vor Investitionen und Unternehmenskäufen, werden diese Risiken sichtbar. Geprüft werden dabei Kundenstruktur, Vertragsqualität, Erlösqualität, Prozesse und Führungsebene. Besonders stark wirken sich bei Systemhäusern zwei Faktoren auf die Bewertung aus: die Kundenstruktur und die Qualität der wiederkehrenden Erlöse.
Klumpenrisiko: Wie viel Umsatz darf an einem einzelnen Kunden hängen?
Je stärker der Umsatz auf wenige Ankerkunden konzentriert ist, desto größer wird das Ausfallrisiko. Das gilt besonders dann, wenn die wichtigsten Beziehungen eher auf persönlichem Vertrauen als auf belastbaren Verträgen beruhen oder über Change-of-Control-Klauseln beim Eigentümerwechsel kündbar sind. Der Interessent bewertet deshalb nicht die Höhe des Umsatzes, sondern das Risiko, dass dieser nach der Übernahme ganz oder teilweise entfällt.
Wiederkehrende Umsätze: Was zählt für Käufer wirklich als Recurring Revenue?
Für viele Käufer sind wiederkehrende Erlöse („recurring revenue“) die wichtigste Währung im IT-Geschäft. Allerdings wird der Begriff häufig zu großzügig verwendet. Entscheidend ist der Unterschied zwischen vertraglich gebundenem Recurring Revenue (zum Beispiel Wartungsverträge, Managed Services oder SaaS-Abonnements), regelmäßigem, aber ungebundenem Projektgeschäft sowie durchgereichten Herstellerlizenzen mit geringer Marge. Im Umsatz mögen diese drei verschiedenen Erlösgruppen ähnlich aussehen – in der Bewertung tun sie es nicht. Maßgeblich ist, was ein neuer Eigentümer verlässlich fortführen kann.
Was ist ein IT-Systemhaus wert? EBIT-Multiple und Bewertungsspanne
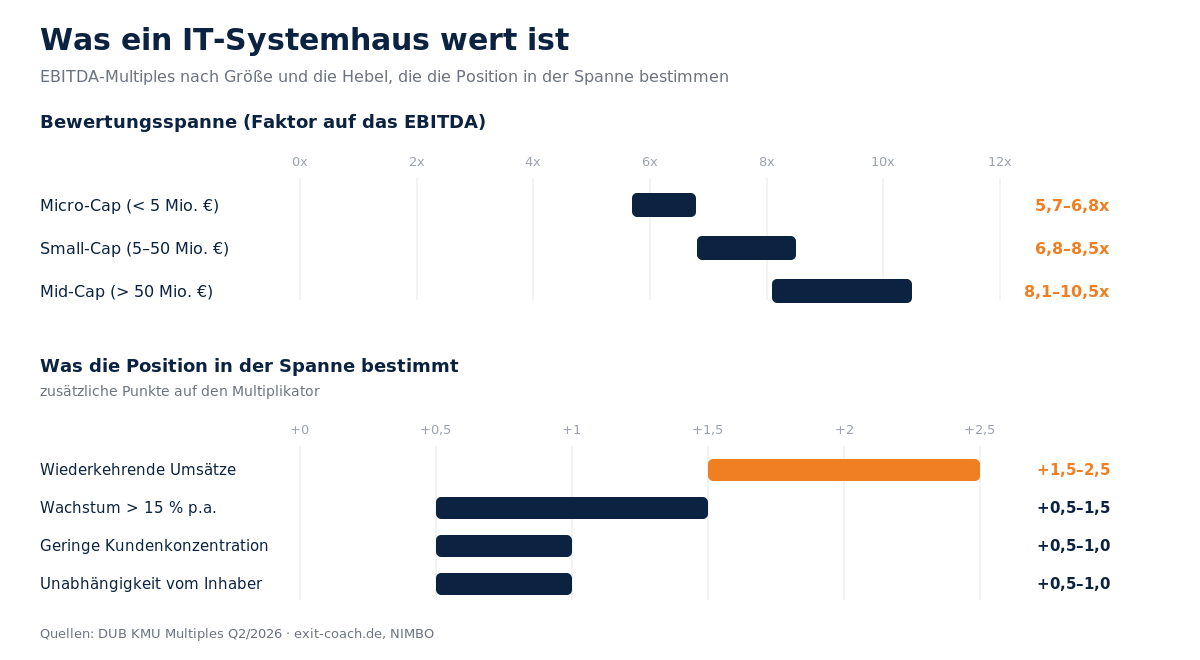
IT-Services und Systemhäuser werden je nach Größe zum 6- bis 10,5-Fachen des operativen Ergebnisses (EBITDA) gehandelt. Entscheidend ist dabei weniger der Unterschied zwischen den Größenklassen als die Spanne innerhalb derselben Klasse. Bei einem EBITDA von einer Million Euro liegen zwischen dem 5,7- und dem 6,8-Fachen bereits 1,1 Millionen Euro Kaufpreis; zwischen dem 6,8- und dem 8,5-Fachen sogar 1,7 Millionen Euro.
Wo ein Unternehmen innerhalb dieser Spanne landet, hängt vor allem von Inhaberabhängigkeit, Kundenstruktur und Erlösqualität ab. Ausnahmen gibt es: Ein Nischenspezialist kann höhere Bewertungen erzielen, ein Notverkauf niedrigere. Die grundlegende Logik bleibt jedoch dieselbe: Der Markt definiert den Bewertungsrahmen, die strukturelle Qualität des Unternehmens bestimmt die Position darin.
Wie erreicht man die richtigen Käufer – und warum macht erst Wettbewerb den Preis?
Bleibt die dritte Frage: Erreicht das Angebot überhaupt die richtigen Erwerber? Mit jedem zusätzlichen Verkaufsangebot verschiebt sich der Engpass von der Zahl der Käufer zu ihrer Aufmerksamkeit. Strategische Erwerber und Investoren prüfen jedes Jahr nur wenige Unternehmen intensiv.
Ein einzelner Interessent nennt einen Preis – aber erst mehrere konkurrierende Bieter schaffen den Wettbewerb, aus dem ein Marktpreis entsteht. Wer sein Systemhaus ausschließlich an den einen Wettbewerber verkauft, der zufällig anfragt, lässt häufig Geld liegen. Nicht weil das Unternehmen weniger wert wäre, sondern weil niemand gegenhält.
Eine tragfähige zweite Führungsebene, dokumentierte Abläufe und belastbare Kundenbeziehungen entstehen über Jahre, nicht erst wenige Monate vor dem Verkauf. Gleichzeitig ist die aktuelle Nachfrage nach IT-Systemhäusern kein Dauerzustand, sondern Teil einer Konsolidierungsphase. Wer wartet, weil er auf eine gleichbleibend hohe Nachfrage setzt, stellt oft irgendwann fest, dass sein Handlungsspielraum bereits kleiner geworden ist.
Wie bereitet man den Verkauf eines IT-Systemhauses richtig vor?
Ein Systemhaus hat keinen objektiven Wert. Sein Wert hängt davon ab, für wen es attraktiv ist. Wer dieses Potenzial realisieren will, muss den Betrieb übergabefähig machen und die relevanten Interessenten erreichen.
Dabei können Nachfolgeplattformen und Bewertungsrechner helfen, erste Marktindikationen zu erhalten und den Kreis potenzieller Interessenten zu erweitern. Sie ersetzen keine Vorbereitung, erhöhen aber die Chance, dass ein gut vorbereitetes Systemhaus die passenden Käufer erreicht.
Übergabefähigkeit schützt Wert. Käuferreichweite schafft Wettbewerb. Erst beides zusammen ermöglicht einen Verkauf zum vollen Marktpotenzial.
Dieser Beitrag ist bereits älter als 90 Tage. Hier finden Sie die Übersicht neuer Sponsored Articles
.kommentar field